Payoneer
Yalnızca AndroidFree·Kullanıcı puanı
 Analiz eden ViaAPK
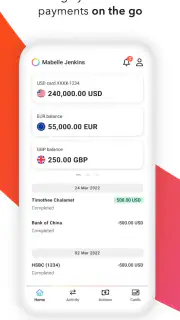
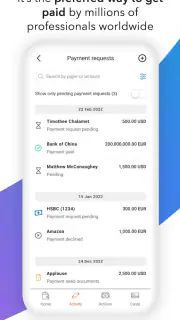
Uluslararası bir müşteriden ödeme beklediğim günlerde benim için en kullanışlı şey, hesabı bilgisayarı açmadan kontrol edebilmek. Payoneer, bu ihtiyaca yönelik bir finans uygulaması: şirket ödemelerini ve hesap hareketlerini mobil ekrandan takip etmeye odaklanıyor. Payoneer Inc. tarafından geliştiriliyor, ücretsiz sunuluyor ve PEGI 3 yaş derecelendirmesine sahip.
İlk izlenimim, bunun günlük bankacılık uygulamasının yerine geçmeye çalışan genel amaçlı bir araçtan çok, uluslararası iş yapan kullanıcıların ödeme süreçlerini yönetmesine yardımcı olan tamamlayıcı bir uygulama olduğu yönünde. Bu ayrım önemli. Maaş, fatura, kart harcaması ve yerel para transferlerini tek bir yerde yönetmek isteyen biri için beklenti farklı olacaktır; ancak farklı müşterilerden veya iş platformlarından gelen ödemeleri kontrol altında tutmak isteyen biri için Payoneer daha anlamlı bir seçenek haline geliyor.
Ödemeyi beklerken başlayan pratik iş akışı
Payoneer’i kullanmayı bir ödeme sürecinin başından sonuna kadar düşünmek daha doğru. Diyelim ki bir müşteri iş tesliminden sonra ödeme yapacak. İlk aşamada benim için en önemli konu, paranın gerçekten gönderilip gönderilmediğini ve hesabın hangi durumunda olduğunu hızlıca görebilmek olurdu. Bunun için bilgisayarı açıp web hesabına girmek yerine telefondan kontrol etmek, özellikle hareket halindeyken, süreci daha az zahmetli hale getiriyor.
Uygulamanın değeri yalnızca bakiyeyi göstermesinde değil, ödeme takibini günlük iş akışına yaklaştırmasında ortaya çıkıyor. Bir toplantıdan çıkarken, müşteriye yeni bir teslim tarihi verirken veya muhasebe kayıtlarını hazırlamadan önce hesabı kontrol etmek mümkün oluyor. Bu, ödeme bekleyen kişinin sürekli masa başında kalmasını önlüyor. Yine de mobil ekrandaki bilgiyi nihai muhasebe kaydı gibi görmemek gerekir; şirket içi kayıtlar için ödeme açıklaması, müşteri adı ve işlem bağlamı ayrıca düzenlenmelidir.
Benim önerim, uygulamayı ilk açtığınızda yalnızca mevcut bakiyeye bakmakla yetinmemeniz. Bekleyen, tamamlanan veya incelenmesi gereken hareketleri ayırarak kendi ödeme rutininizi oluşturmanız daha sağlıklı. Böylece “para gelmedi” ile “para henüz kullanılabilir durumda değil” arasındaki farkı gözden kaçırma ihtimaliniz azalır. Finans uygulamalarında en pahalı hatalar çoğu zaman yanlış bakiyeden değil, işlem durumunun yanlış yorumlanmasından çıkar.
Günlük kullanımda adım adım kontrol
Gerçekçi bir senaryoda, sabah müşterinizden ödeme beklerken uygulamayı açarsınız. Önce genel hesap görünümüne bakarsınız; ardından son hareketleri inceleyerek yeni bir işlem olup olmadığını kontrol edersiniz. Eğer ödeme görünüyorsa, işlem ayrıntılarını ve açıklamasını not almak, daha sonra fatura veya proje kaydıyla eşleştirmeyi kolaylaştırır. Bu küçük alışkanlık, ay sonunda hangi ödemenin hangi işten geldiğini hatırlamaya çalışmaktan daha güvenlidir.
Ödeme görünmüyorsa, aynı işlemi gün içinde defalarca tekrarlamak yerine müşteriden işlem kanıtı veya gönderim bilgisi istemek daha mantıklıdır. Uygulama size kendi hesabınızdaki durumu gösterir; karşı tarafın bankasında yaşanan gecikmeyi tek başına çözmez. Bu nedenle Payoneer’i bir “ödeme arama” aracı değil, hesabınıza ulaşan hareketleri izleme ve yönetme merkezi olarak konumlandırmak gerekir.
Vakit ayırmaya değer haberler
Coloring Games: Color & Paint Kimlere Hitap Ediyor, Kimleri Çabuk Sıkıyor?
Blinkit’in Hızı, Android ve iOS Kısıtlarında Güvenilir Kalabilecek mi?
SimCity BuildIt: Şehir Hayali Bekleme Sürelerine Takılıyor mu?
Pou: Telefonumuzda Büyüttüğümüz Küçük Sorumluluk
Hello Neighbor: Rakiplerine Karşı Gizemli Bir Macera
Canva: Yaratıcılığın Zirvesine Çıkış Hikayesi
Super Bear Adventure: Her Yaşa Hitap Eden Nostaljik Oyun
Microsoft Word: Edit Documents ile Mobil Düzenlemede Üstün Verimlilik
Yandex Go: Dijital Ekosistemde Güçlenmenin Yolu
YouTube Studio: İçerik Üreticileri İçin Yeni Dönem
Sofascore: Canlı Skorla Spor Tutkunlarının Vazgeçilmezi
Picsart Foto ve Video Editörü: Yaratıcılığınızı Serbest Bırakın
Buradaki daha az belirgin avantaj, iletişim trafiğini azaltabilmenizdir. Müşteriye “kontrol edip döneceğim” demek yerine, uygulamadan gördüğünüz işlem durumuna göre daha net yanıt verebilirsiniz. Ancak bu netlik, yalnızca ekranda görünen bilgiyi doğru bağlama yerleştirdiğinizde işe yarar. Özellikle farklı para birimleriyle çalışıyorsanız, ekrandaki tutarı doğrudan yerel geliriniz gibi değerlendirmeden önce muhasebe tarafındaki kur ve kayıt yönteminizle karşılaştırmanız gerekir.
Ödeme geldikten sonra yapılan devir teslimler
Uluslararası ödeme süreçlerinde para tek kişinin ekranında kalmaz. Freelancer kendi iş kaydına, ajans yöneticisi muhasebeye, şirket sahibi ise nakit akışı planına bilgi aktarır. Payoneer’in mobil kullanımı bu el değiştirme sürecinin ilk halkasında işe yarıyor: Hesap sahibinin hareketi hızlıca görmesini ve ilgili kişiye zamanında bilgi vermesini sağlıyor.
Ben olsam ekip içinde ekran görüntülerini sürekli paylaşmak yerine, işlem bilgilerini şirketin kullandığı kayıt sistemine düzenli biçimde işlerdim. Ekran görüntüsü pratik görünse de eskiyebilir, yanlış projeye bağlanabilir veya hassas finansal bilgileri gereksiz kişilere gösterebilir. Uygulama, finansal hareketin kaynağına hızlı erişim sağlıyor; fakat düzenli arşivleme, yetki yönetimi ve şirket içi onay süreci hâlâ sizin sorumluluğunuzda.
Tek başına çalışan biri için bu devir teslim daha basit olabilir. Ödemeyi gördükten sonra proje kaydını güncellemek, müşteriye teslim mesajı göndermek ve vergi veya muhasebe notunu eklemek yeterli olabilir. Küçük bir ekipte ise uygulamayı herkesin ortak hesabı gibi kullanmak yerine, hesabın sahibi olan kişinin bilgiyi kontrollü biçimde aktarması daha güvenli bir çalışma düzeni oluşturur.
En iyi kullanım biçimi, uygulamayı ödeme kaynağı ile şirket kaydı arasında hızlı bir kontrol noktası olarak görmektir. Onu bütün muhasebe sürecinin yerine koyduğunuzda beklenti yükselir ve eksik kalan işler daha görünür hale gelir.
Hız beklentisi ve yoğun kullanım anları
Mobil bir finans aracında “hızlı” olmayı yalnızca uygulamanın açılmasıyla ölçmüyorum. Benim için asıl hız, ödeme beklerken gerekli bilgiye kolayca ulaşmak ve sonra bu bilgiyi iş akışına aktarabilmek. Payoneer’i bu bakımdan kısa kontroller için düşünmek mantıklı: gün içinde müşteri mesajı geldiğinde hesabı gözden geçirmek, toplantı öncesi ödeme durumunu doğrulamak veya iş bitiminde hareketleri kaydetmek gibi.
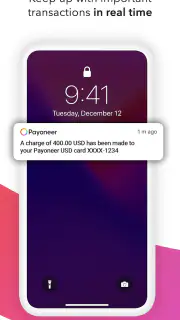
Yoğun dönemlerde, örneğin birkaç müşteriden farklı tarihlerde ödeme beklerken, tek bir bakiyeye bakıp karar vermek yerine işlemleri proje kayıtlarınızla eşleştirmek daha önemlidir. Bu küçük ayrım, uygulamayı tekrar tekrar açmaktan daha çok zaman kazandırabilir. Bildirimi gördüğünüzde hemen harcama planı yapmak yerine, hareketin durumunu ve hangi işe ait olduğunu kontrol edin; böylece gelen para ile kullanılabilir bütçeyi birbirine karıştırma riski azalır.
Uygulamanın performansı konusunda herkeste aynı sonucu garanti etmek doğru olmaz; telefon, bağlantı ve kullanım koşulları deneyimi etkileyebilir. Ben finansal uygulamalarda, özellikle ödeme teyidi gerektiğinde, ekranın açılmasını tek başına kesin onay saymam. Gerekirse bağlantıyı kontrol eder, hareket listesini yeniden inceler ve önemli bilgiyi kendi kayıtlarımla karşılaştırırım. Bu yaklaşım, anlık görüntü ile gerçek iş kararı arasına sağlıklı bir kontrol adımı koyuyor.
Güvenilirlik, kesintiler ve toparlanma alışkanlığı
Ödeme uygulamalarında güvenilirliği yalnızca kesintisiz çalışma olarak görmüyorum; belirsizlik olduğunda kullanıcının nasıl hareket ettiği de önemli. Bir işlem görünmüyorsa, uygulamayı peş peşe yenilemek çoğu zaman sorunu çözmez. Önce doğru hesapta olduğunuzu, bağlantının çalıştığını ve müşterinin gönderim bilgilerini kontrol edin. Ardından işlem ayrıntılarını kendi proje notunuzla karşılaştırmak, yanlış eşleştirme ihtimalini azaltır.
Telefon bağlantısı zayıfken veya ekranda beklediğiniz bilgiye ulaşamadığınızda, önemli bir ödemeyi yalnızca hafızaya bırakmayın. Müşteri, tarih ve beklenen iş kalemini önceden not etmek; erişim normale döndüğünde hareketi daha hızlı doğrulamanızı sağlar. Bu, uygulamanın yerine geçen bir yöntem değil, finansal takibi tek bir anlık ekrana bağımlı bırakmama alışkanlığıdır.
Bir hareketi açıklığa kavuşturmanız gerekiyorsa, destek sürecine başvurmadan önce işlem tarihi, tutar, müşteri ve ilgili proje bilgisini bir araya getirmek işinizi kolaylaştırır. Böylece sorunu “ödeme gelmedi” gibi genel bir ifadeyle anlatmak yerine, hangi işlemi aradığınızı açıkça tarif edebilirsiniz. Uygulama hareketi görmenize yardımcı olur; karşı tarafın gönderim sürecindeki gecikmeyi veya şirket içindeki kayıt hatasını kendiliğinden gidermez.
Cihaz seçimi ve günlük erişim sınırları
Payoneer’in mevcut sürümü 8.6.6 ve en az 9 sürüm işletim sistemiyle çalışan cihazlarda kullanılabiliyor. Bu, uygulamayı yüklemeden önce eski bir telefonda işletim sistemi uyumluluğunu kontrol etmenin iyi olacağı anlamına geliyor. Cihazınız desteklenmiyorsa, yalnızca mobil erişime bel bağlamayın; ödeme takibi için kullanacağınız diğer erişim yolunu ve kayıt düzeninizi önceden planlayın.
Finansal bilgilere telefondan ulaşmanın kolaylığı, cihazın kişisel veya ortak kullanılması gibi gündelik ayrıntıları da önemli kılıyor. Telefonu başkalarıyla paylaşıyorsanız oturumu açık bırakmamak ve ekrandaki hesap bilgilerini gereksiz yere göstermemek iyi bir temel alışkanlık. Uygulamanın telefonda bulunması, ekipteki herkesin aynı hesaba erişmesi gerektiği anlamına gelmez; bilgiyi kontrollü biçimde paylaşmak daha yerinde olur.
Kaynak tüketimi ya da her modeldeki çalışma hızı hakkında kesin bir yargı vermek yerine, kendi cihazınızda kısa bir deneme yapmak daha güvenilir. İlk kullanımda hesabı açıp hareketleri kontrol edin ve günlük rutininize uyup uymadığına bakın. Finansal bir araçta birkaç saniyelik kolaylık kadar, uygulamaya erişemediğiniz bir anda hangi notlara ve kayıt sistemine başvuracağınızı bilmek de önem taşıyor.
Alternatiflerle karşılaştırınca fark nerede?
Yerel banka uygulamaları günlük bankacılık için genellikle daha güçlüdür. Fatura ödeme, yerel transferler, kart işlemleri ve kişisel finans takibi gibi ihtiyaçlarda kendi bankanızın uygulaması daha doğal bir merkez olabilir. Payoneer’i bu uygulamaların doğrudan rakibi olarak değil, uluslararası iş ödemeleri tarafında uzmanlaşan bir araç olarak görüyorum.
Ödeme platformlarının web panelleri ise kapsamlı raporlama ve masaüstü çalışması açısından daha rahat olabilir. Çok sayıda işlemle uğraşan bir muhasebeci, ayrıntılı kayıtları büyük ekranda incelemeyi tercih edebilir. Buna karşılık Payoneer’in mobil uygulaması, hızlı durum kontrolünde ve anlık farkındalıkta avantaj sağlıyor. Yani masaüstü paneli ayrıntılı inceleme için, mobil uygulama ise gün içindeki kısa kontroller için daha uygun bir rol üstleniyor.
Bir başka alternatif, müşterilerin doğrudan banka transferi yapmasıdır. Bu yöntem bazı işletmeler için daha sade görünebilir; ancak farklı ülkeler, para birimleri ve ödeme kanalları devreye girdiğinde takip zorlaşabilir. Payoneer burada süreci tek bir finansal çalışma alanında toplamaya yardımcı olabilir. Fakat bütün müşterileriniz aynı sistemi kullanmıyorsa, yine de farklı kanalları takip etmek zorunda kalabilirsiniz. Bu yüzden uygulama, dağınık ödeme düzenini tamamen ortadan kaldıran sihirli bir çözüm değil; belirli bir uluslararası ödeme akışını daha görünür kılan bir merkezdir.
İşe yarayan ayrıntılar ve dikkat edilmesi gereken alışkanlıklar
İlk pratik önerim, bildirimlere güvenmeden düzenli kontrol rutini oluşturmaktır. Bildirimler yararlı olsa da tek başına finansal kayıt sayılmaz. Haftanın belirli günlerinde son hareketleri incelemek, beklenen ödemeleri kendi proje listenizle karşılaştırmak ve anlaşılmayan bir hareketi hemen not etmek daha sağlam bir yöntemdir. Böylece ay sonunda geriye dönük tahmin yapmak yerine, işlem gerçekleştiği sırada bağlamını kaydedersiniz.
İkinci önerim, ödeme açıklamalarını müşteri ve proje adıyla eşleştirmektir. Aynı müşteriden birden fazla iş alıyorsanız yalnızca tutara bakmak yeterli olmayabilir. Tutarlar benzer olduğunda, açıklama ve tarih gibi ayrıntılar hangi işin kapandığını anlamanıza yardımcı olur. Bu yöntem Payoneer’in tek başına muhasebe yazılımı olmasını gerektirmez; uygulamadaki hareketi kendi proje tablonuzla ilişkilendirmeniz yeterlidir.
Üçüncü önemli nokta, mobil kolaylığın güvenlik disiplinini gevşetmemesi. Telefon üzerinden finansal hesaba erişmek pratik olduğu kadar dikkat de ister. Cihazınızı başkalarıyla ortak kullanıyorsanız oturumun açık kalmamasına, uygulama içindeki bilgilerin gereksiz yere paylaşılmamasına ve şüpheli hareketlerde gecikmeden hesabınızı kontrol etmeye özen gösterin. Bu, Payoneer’e özgü bir süs özellikten çok, uygulamayı doğru kullanmanın temel şartıdır.
Dördüncü olarak, hesabı şirketin tüm nakit akışı yerine koymamanızı öneririm. Birden fazla banka hesabı, kart, ödeme sağlayıcısı veya ortak kullanıyorsanız Payoneer ekranı toplam finansal durumun yalnızca bir bölümünü gösterir. Ben olsam haftalık nakit planında Payoneer bakiyesini ayrı bir kalem olarak tutar, kullanılabilir tutar ile beklenen gelirleri birbirine karıştırmazdım.
Akışın nerede zorlaştığı
Uygulamanın sınırlamaları, ödeme sürecinin uygulama dışındaki bölümlerinde daha belirginleşiyor. Bir ödeme beklenenden uzun sürüyorsa, karşı tarafın işlemi doğru yapıp yapmadığını veya farklı bir inceleme adımı gerekip gerekmediğini yalnızca mobil ekrana bakarak çözemezsiniz. Bu noktada müşteriyle yazışma, hesap ayrıntılarının doğrulanması ve gerektiğinde destek süreci devreye girer.
Bir diğer sürtünme, farklı para birimleriyle çalışan kullanıcıların yaşayabileceği zihinsel yük. Ekranda görünen tutar, iş planınızda kullanacağınız kesin yerel karşılığa eşit olmayabilir. Kur değişimi, olası dönüşüm maliyetleri ve muhasebe yöntemi nedeniyle uygulamadaki bakiyeyi doğrudan harcanabilir bütçe olarak görmek hatalı karar doğurabilir. Bu nedenle büyük ödemelerde önce toplam maliyetinizi ve şirket kayıtlarındaki karşılığını kontrol etmenizi öneririm.
Payoneer’i kişisel finans uygulaması gibi kullanmak isteyenler de aradığını bulamayabilir. Uygulamanın odağı, şirket ödemelerinin yönetimi. Market harcamalarını sınıflandırmak, aile bütçesi hazırlamak veya tüm kredi kartlarını tek ekranda analiz etmek gibi ihtiyaçlarda yerel banka uygulaması ya da özel bütçe araçları daha uygun olabilir. Aynı şekilde yalnızca tek bir ülkede, basit ve düzenli banka transferleriyle çalışan küçük bir işletme için Payoneer’in uluslararası odaklı yapısı gereğinden fazla olabilir.
Destek ihtiyacı doğduğunda da sabırlı ve belgeli ilerlemek gerekir. İşlem tarihi, tutar, müşteri ve ilgili proje bilgilerini önceden hazırlamak, sorunu anlatmayı kolaylaştırır. Uygulamayı kullanırken her hareketin ekran görüntüsünü arşivlemek yerine, önemli işlemler için düzenli bir kayıt yöntemi belirlemek hem daha güvenli hem de daha sürdürülebilirdir.
Kimler için mantıklı, kimler başka seçeneğe bakmalı?
Ben Payoneer’i özellikle uluslararası müşterilerden düzenli ödeme alan, hesabını gün içinde hızlıca kontrol etmek isteyen ve ödeme hareketlerini kendi iş kayıtlarıyla eşleştirmeye hazır kullanıcılar için mantıklı buluyorum. Serbest çalışanlar ve küçük işletmeler, bilgisayara bağlı kalmadan ödeme durumunu izleme avantajından yararlanabilir. Şirket ödemelerini telefondan takip etmek isteyen yöneticiler için de pratik bir kontrol katmanı sunuyor.
Buna karşılık yalnızca yerel para transferleri yapan, ayrıntılı bütçe analizi isteyen veya bütün finansal hesaplarını tek uygulamada birleştirmeyi bekleyen kullanıcıların önce kendi banka uygulamalarına bakması daha doğru olur. Ayrıca finansal hareketlerini düzenli kaydetmeyecek kişiler için mobil erişim tek başına yeterli değildir. Uygulama bilgiyi görünür kılar; doğru karar için bu bilgiyi fatura, proje ve muhasebe kayıtlarıyla birleştirmek gerekir.
Payoneer’in mobil uygulaması 10 milyondan fazla kuruluma ulaşmış; yaklaşık 159 bin puanlama üzerinden ortalama 4,5 puan almış ve 1,6 bine yakın yazılı değerlendirme toplamış. Bunlar, uygulamanın uluslararası ödeme yönetimi arayan geniş bir kullanıcı kitlesinin radarında olduğunu gösteriyor; ancak puanlar kişisel iş akışınızın ne kadar iyi karşılanacağını tek başına belirlemez. Benim için önemli olan, uygulamanın kendi ödeme düzenime uyup uymadığı ve günlük kontrolü gerçekten kolaylaştırıp kolaylaştırmadığı.
24 Ekim 2013’te yayımlanan uygulamanın mevcut sürümü 8.6.6; en az 9 sürüm işletim sistemiyle çalışan cihazlarda kullanılabiliyor. Bu geçmiş, onu yeni ortaya çıkmış bir fikirden ziyade yıllardır kullanılan bir ödeme yönetimi aracı olarak konumlandırıyor. Yine de cihaz uyumluluğunu ve uygulamanın kendi kullanım koşullarını kontrol etmek, başlamadan önce atlanmaması gereken basit bir adımdır.
Performans açısından son değerlendirmem
Benim için Payoneer’in başarısı, her finansal işi tek başına çözmesinden değil, uluslararası ödeme akışındaki kısa kontrolleri telefona taşımasından geliyor. Gün içinde ödeme teyidi gerektiğinde, proje kaydını güncellerken ya da muhasebeye bilgi aktarırken işe yarayan bir yardımcı olabilir. Hız beklentisini de bu sınırda tutmak en doğrusu: uygulama hesabınızdaki hareketi izlemenize yardım eder, ödeme sürecindeki her gecikmeyi ortadan kaldırmaz.
Kararım dengeli: Payoneer, şirket ödemelerini telefondan izlemek isteyen kullanıcılar için faydalı ve anlaşılır bir yardımcı. En iyi sonucu, onu muhasebe sisteminin veya yerel banka uygulamasının yerine koymadan, ödeme akışındaki kontrol noktası olarak kullandığınızda veriyor. Ödeme geldiğinde hızlıca görmek, doğru projeye bağlamak ve ilgili kişiye aktarmak sizin için önemliyse denemeye değer. Ancak basit yerel bankacılık ya da kapsamlı kişisel bütçe yönetimi arıyorsanız, daha uzmanlaşmış başka bir seçenek sizi daha az uğraştırabilir.
Benim kısa tavsiyem, hesabınızı açmadan önce kendi ödeme akışınızı kâğıda dökmeniz: Müşteri nereden gönderiyor, siz hangi para biriminde kayıt tutuyorsunuz, ödemeyi kim doğruluyor ve muhasebeye nasıl aktarılıyor? Bu zincirin ilk ve son halkaları sizdeyse, uygulamanın mobil takip avantajı belirginleşiyor. Uygulamanın asıl katkısı, ödeme geldiği andaki belirsizliği azaltıp sonraki iş adımını daha erken planlamanıza yardımcı olması.
Artıları
- 200’den fazla ülke ve bölgede kullanılabilmesi
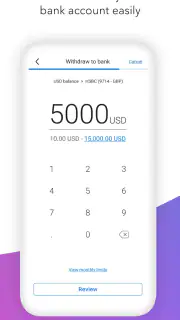
- Yerel banka hesaplarına para çekme seçeneği sunması
- Freelancer ve işletmelere uygun çoklu para birimi desteği
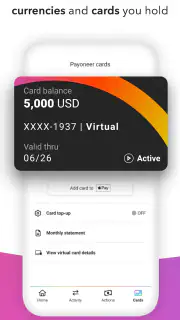
- Kart harcamalarını ve hesap hareketlerini uygulamadan izleme
- Müşteri ödemeleri için profesyonel ve güvenilir bir çözüm olması
Eksileri
- Bazı işlemlerde ücret yapısı karmaşık ve maliyetli olabilir
- Para çekme ve transfer işlemleri birkaç iş günü sürebilir
- Hesap doğrulama süreci ayrıntılı belgeler gerektirebilir
- Döviz dönüşüm kurları her zaman en avantajlı seçenek olmayabilir
- Kişisel kullanıcılar için bazı özellikler sınırlı kalabilir
Payoneer için sık sorulan sorular
Payoneer nedir ve hangi amaçlarla kullanılır?
Payoneer, özellikle freelancer’ların, uzaktan çalışanların, ihracatçıların ve çevrim içi platformlardan ödeme alan işletmelerin kullandığı uluslararası bir ödeme hizmetidir. Uygulama üzerinden farklı para birimlerinde bakiye yönetebilir, uygun yöntemler sunulduğunda banka hesabına para çekebilir ve bazı platformlardan doğrudan ödeme alabilirsiniz. Kullanılabilir özellikler ülkeye, hesap türüne ve doğrulama durumuna göre değişebilir.
Payoneer hesabı açmak için hangi bilgiler ve belgeler gerekir?
Kayıt sırasında ad, soyad, doğum tarihi, adres, telefon numarası ve e-posta gibi kişisel bilgiler istenir. Payoneer, güvenlik ve yasal yükümlülükler nedeniyle kimlik belgesi, adres kanıtı veya işletme evrakı talep edebilir. Başvurunun onaylanması otomatik olmayabilir; gönderilen bilgilerin güncel, doğru ve belgelerdeki bilgilerle tamamen uyumlu olması işlemin daha sorunsuz ilerlemesine yardımcı olur.
Payoneer ile para almak ve banka hesabına çekim yapmak güvenli midir?
Payoneer, hesap güvenliği için parola, doğrulama ve işlem izleme gibi çeşitli güvenlik kontrolleri kullanır; ancak hiçbir çevrim içi finans hizmeti tamamen risksiz değildir. Para çekmeden önce alıcı banka bilgilerinin doğru olduğundan emin olmalısınız. Şüpheli e-postalara veya sahte destek mesajlarına karşı dikkatli olun, giriş bilgilerinizi paylaşmayın ve mümkünse ek hesap güvenliği seçeneklerini etkinleştirin.
Payoneer ücretleri ve para çekme masrafları nelerdir?
Payoneer’de ücretler; para alma yöntemi, para birimi dönüşümü, banka hesabına çekim, kart kullanımı, hesap türü ve işlemin yapıldığı ülkeye göre değişebilir. Bazı hizmetlerde sabit ücret, bazılarında ise işlem tutarına bağlı oran uygulanabilir. Güncel ücretleri uygulamadaki veya resmi internet sitesindeki fiyatlandırma bölümünden kontrol etmeniz önemlidir; işlem öncesi gösterilen toplam maliyeti mutlaka inceleyin.
Payoneer kartı her ülkede kullanılabilir mi ve başvuru nasıl yapılır?
Payoneer kartı, uygunluk şartlarını karşılayan ve hizmetin desteklendiği bölgelerdeki kullanıcılar için sunulabilir; ancak her ülkede, hesap türünde veya kullanıcı profilinde kart seçeneği bulunmayabilir. Başvuru genellikle hesabın doğrulanması ve belirli kullanım koşullarının karşılanması sonrasında uygulama üzerinden yapılır. Kartın teslimat süresi, kullanım ücretleri, ATM limitleri ve desteklenen ülkeler başvuru sırasında kontrol edilmelidir.